Suspendarea exporturilor de petrol kazah prin conducta CPC de la Novorossiisk obligă Europa, inclusiv România, să se orienteze către surse alternative precum Statele Unite, Azerbaidjan, Norvegia și state din Orientul Mijlociu și Africa. Deși există suficiente opțiuni pentru a evita o criză de aprovizionare, noile rute sunt mai costisitoare și confirmă că securitatea energetică depinde de diversificarea atât a furnizorilor, cât și a infrastructurii de transport.
Oprirea livrărilor de petrol kazah prin terminalul Consorțiului Conductei Caspice – CPC – de lângă Novorossiisk nu este doar o problemă regională. Este un nou avertisment pentru întreaga Europă: diversificarea furnizorilor nu este suficientă atunci când petrolul continuă să depindă de câteva porturi, conducte și culoare maritime vulnerabile.
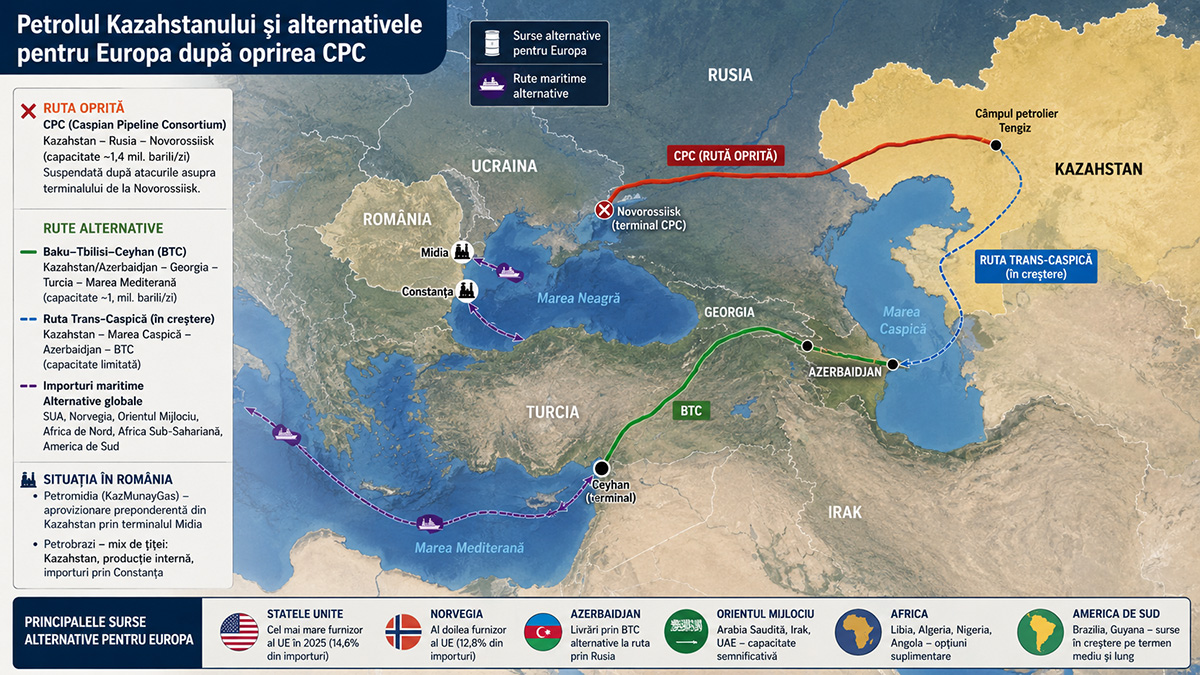
CPC transportă aproximativ 80% din exporturile petroliere ale Kazahstanului și deservește câmpuri uriașe precum Tengiz, exploatat inclusiv de compania americană Chevron. Terminalul de la Marea Neagră gestionează cantități echivalente cu aproape două procente din oferta mondială zilnică de petrol. După atacurile asupra petrolierelor din apropierea terminalului, încărcările au fost suspendate, iar conducta a încetat să mai primească țiței din Kazahstan. Reuters relata, pe 27 iulie, că producția kazahă a coborât la aproximativ un milion de barili pe zi, față de o medie de peste 2,1 milioane în luna iunie.
Problema este că petrolul respectiv era kazah, dar ruta sa traversa Rusia și se încheia într-un port rusesc. Europa a redus masiv importurile de petrol rusesc, însă o parte importantă a aprovizionării sale nerusești a rămas dependentă de infrastructura amplasată pe teritoriul Federației Ruse.
În 2025, Statele Unite au devenit cel mai mare furnizor de țiței al Uniunii Europene, cu 14,6% din importuri. Kazahstanul și Norvegia au furnizat fiecare aproximativ 12,8%. Așadar, prima alternativă disponibilă este majorarea importurilor din Statele Unite și din Marea Nordului. Porturile europene pot primi mai mult petrol american, norvegian sau britanic, dar transportul suplimentar presupune petroliere disponibile, costuri mai mari și compatibilitatea tipului de țiței cu instalațiile fiecărei rafinării.
O a doua sursă este Azerbaidjanul. Petrolul azer poate ajunge prin conducta Baku–Tbilisi–Ceyhan la terminalul turcesc de la Mediterana, evitând Rusia și Novorossiiskul. Pentru România, această variantă este cu atât mai importantă cu cât importurile de țiței azer au crescut deja: datele publicate pentru ianuarie 2026 indicau livrări de peste 197.000 de tone, cu aproape șapte procente mai mult decât în aceeași lună a anului anterior.
Kazahstanul însuși poate încerca să trimită cantități mai mari peste Marea Caspică, către Baku, iar apoi prin conducta spre Ceyhan. Dar capacitatea navelor caspice, a porturilor și a conductelor alternative este mult mai mică decât capacitatea CPC. Această rută poate reduce pierderile, dar nu poate înlocui rapid peste un milion de barili pe zi.
Europa mai poate apela la Arabia Saudită, Irak, Emiratele Arabe Unite, Libia, Algeria, Nigeria, Angola, Brazilia sau Guyana. Numai că și aceste soluții au limite. Petrolul din Orientul Mijlociu depinde de securitatea Strâmtorii Ormuz și, în unele cazuri, de navigația prin Marea Roșie. Producția Libiei este vulnerabilă la instabilitate internă, iar petrolul din America de Sud trebuie transportat pe distanțe mai mari.
Pentru România, miza este deosebită. Petromidia este controlată de grupul kazah KazMunayGas și este aprovizionată în principal cu petrol din Kazahstan, descărcat prin terminalul Midia. Petrobrazi utilizează și petrol kazah, dar dispune de o structură mai diversificată, inclusiv producția internă a OMV Petrom și importuri sosite prin Constanța.
Înlocuirea petrolului CPC este tehnic posibilă prin terminalele Midia și Constanța, folosind țiței din Azerbaidjan, Statele Unite, Marea Nordului, Africa de Nord sau Orientul Mijlociu. Totuși, o rafinărie nu poate schimba fără costuri un tip de petrol cu altul. Densitatea, conținutul de sulf și randamentul în benzină, motorină sau păcură sunt diferite. Pot apărea ajustări tehnologice, costuri suplimentare și marje mai mici de rafinare.
Nu există însă motive pentru panică imediată. Statele Uniunii Europene sunt obligate să păstreze rezerve de urgență echivalente cu cel puțin 90 de zile de importuri nete sau 61 de zile de consum, fiind aplicată valoarea mai mare. Aceste stocuri sunt concepute tocmai pentru a oferi timp pieței să redirecționeze petrolierele și rafinăriilor să găsească alte sortimente de țiței.
Concluzia este că Europa nu va rămâne fără petrol din cauza opririi CPC, dar petrolul alternativ va fi probabil mai scump și mai greu de coordonat. Pentru România, soluția imediată este combinarea rezervelor strategice cu importuri din Azerbaidjan, Statele Unite, Norvegia și nordul Africii. Soluția pe termen lung este reducerea dependenței nu numai de un singur furnizor, ci și de un singur port, o singură conductă sau o singură mare vulnerabilă.
Criza de la Novorossiisk demonstrează că adevărata securitate energetică nu înseamnă doar să cumperi petrol dintr-o altă țară. Înseamnă să ai mai multe rute, mai multe terminale, rafinării suficient de flexibile și rezerve capabile să transforme o întrerupere periculoasă într-o problemă temporară de logistică.